Anthropic把招股书递到SEC那天,全球大模型领域的定价坐标系就换了。代码ANT,纳斯达克,截至2026年6月30日的财务数据第一次完整摊开。对智谱(02513.HK)和MiniMax(00100.HK)来说,这份文件既是参照系,也是压力测试。
先看骨架数字。2026年上半年收入162.86亿美元,去年同期11.63亿美元,同比约1300%。营业亏损6.93亿美元,亏损率4.3%,去年同期还亏21.35亿美元。调整后营业利润16.18亿美元,经营活动现金流净流入39.29亿美元。账面净亏损807.48亿美元看着吓人,拆开就清楚了:723.88亿美元来自可转债、衍生工具和SAFE的公允价值变动,另有87.57亿美元其他收支净额也跟金融工具重估挂钩。估值涨,负债账面价值跟着涨,这是非现金的会计处理,不碰现金流。
收入曲线值得单独拎出来。2023年4100万美元,2024年3.86亿美元,2025年45.85亿美元,2026年上半年就干到162.86亿美元,半年顶去年全年3.6倍。这种斜率在软件史上找不到第二个。
费用表换了列法,毛利率就没了
Anthropic从2025年起不再按收入成本、研发、销售管理分费用,改按性质列。2026年上半年算力与基础设施费用89.45亿美元,占收入54.9%;人员费用31.52亿美元;销售营销及渠道31.68亿美元;其他经营及管理17.14亿美元。营业费用合计169.79亿美元,略高于收入。
这里有个容易被忽略的口径问题。智谱和MiniMax报表里的毛利率,销售成本主要装推理和交付,模型训练塞在研发费用里。Anthropic把训练、推理、内部算力合并披露,所以三家的毛利率数字不能直接横比。要比整个经营体系的投入强度,看研发费用占收入比例更实在:智谱223%,MiniMax255%,都还在高投入区间。
真正有信号意义的是算力费用占收入比从2025年上半年的201%掉到55%。收入跑得比已锁定的算力基数快,这是规模效应的早期证据。
算力承诺是另一面。Anthropic与Google、Amazon、Microsoft签的主要不可取消合同合计约2694亿美元。截至6月底现金1123.89亿美元,短期投资192.62亿美元,同期融资现金流1107.74亿美元。高速增长、正经营现金流、长期算力锁定,三件事同时成立,构成当前基本面。
收入结构上,按量计费占80%,订阅占20%;云市场渠道贡献48%,直销及合作伙伴32%。截至9月底年支出超10万美元的客户11900家,净收入留存率约900%。这个数字不适合线性外推,它反映的是企业从试点转向规模化调用的陡峭爬坡。ARR官方没给,市场流传口径在650亿至672亿美元之间,年末指引有声音说到1000亿美元。
三家公司的现金流分水岭
把2026年上半年摆在一起看。智谱收入9.54亿元人民币,同比399.7%,毛利率26.4%,经调整净亏损19.64亿元,经营现金流净流出33.74亿元。MiniMax收入1.17亿美元,同比283.1%,毛利率17.9%,经调整净亏损2.93亿美元,经营现金流净流出3.18亿元。
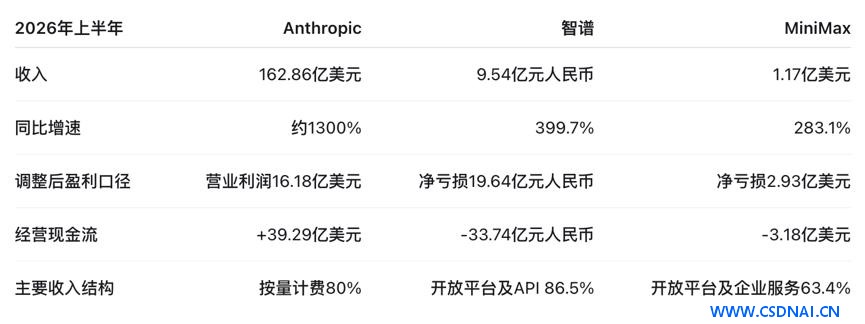
Anthropic已经跨过经营现金流拐点,两家港股公司还在输血阶段。增速是三者最像的部分,差别在钱从哪来、往哪去。
收入模式的迁移方向倒是一致:从一次性交付和固定订阅,转向持续调用。智谱过去靠政企客户和本地化部署,2026年上半年开放平台和API收入8.25亿元,占总收入86.5%,本地化部署压到13.5%。MiniMax 2025年AI原生产品还占约三分之二收入,到2026年上半年开放平台及企业服务同比增703.1%,占比63.4%,AI原生产品36.6%,海外收入60.8%——这是它最清晰的差异化标签。
估值倍数的分层与失真边界
10月26日收盘,MiniMax市值约614亿港元合79亿美元,智谱约2354亿港元合302亿美元。Anthropic最近一轮融资估值约9650亿美元,二级市场预期在1.5万亿至2万亿美元之间,1.5万亿的声音更多。
按ARR粗算:MiniMax 8亿美元ARR对应P/ARR约9.8倍;智谱16亿美元ARR对应约18.9倍;Anthropic按672亿美元ARR对应14.4倍,按1.5万亿IPO估值则约22倍。
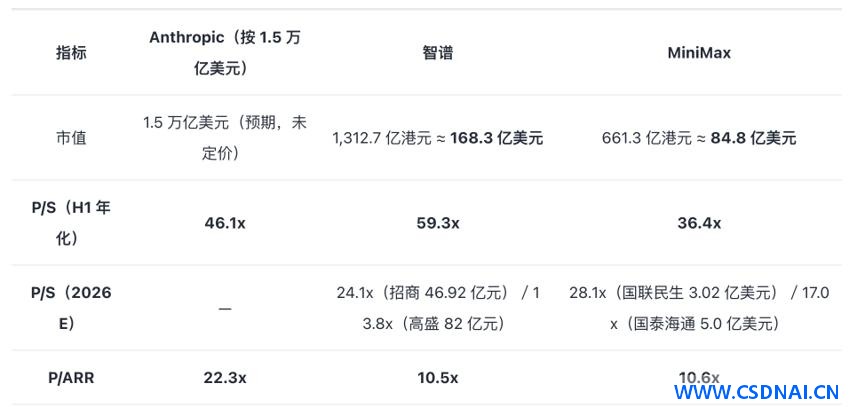
分层出来了。MiniMax最低,Anthropic私募居中,智谱最高。若Anthropic以1.5万亿上市,它反而成为三者中倍数最高的那个,P/ARR落在22至29.8倍区间(ARR不变的静态假设下)。这意味着它得同时兑现收入增长、毛利改善、训练推理成本下降和企业合同持续性,否则2万亿就是对未来数年利润的提前透支。
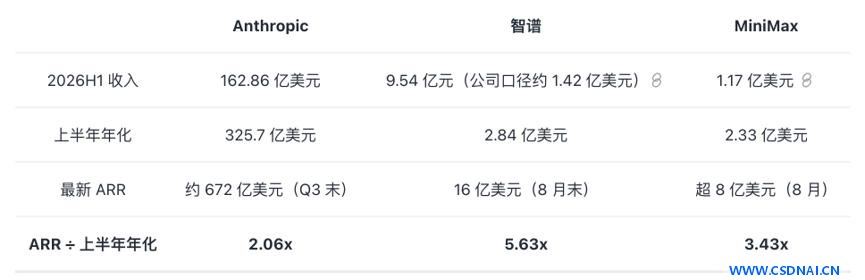
P/ARR这个指标本身有适用边界,用之前得先校验三件事。一是ARR口径是否统一,含不含渠道分成、是不是把一次性预付年费全额计入;二是期末冲量,报告期末集中签约会把ARR抬高而收入确认滞后;三是ARR与收入年化的背离幅度。智谱ARR约16亿美元远高于上半年收入年化,说明增长主要发生在报告期末之后,估值更依赖未来兑现,这也是它倍数偏高的结构性原因之一。交叉校验的办法是拿上半年收入年化再算一遍:Anthropic在9650亿估值下约30倍,1.5万亿约46倍,2万亿约61倍;MiniMax约34倍;智谱按美元折算口径超过100倍。两套口径的差距越大,越要警惕。
智谱拿高倍数有几层支撑:港股稀缺的纯基础模型标的,国产模型加国产算力适配,政企客户基本盘,加上商业逻辑从本地化部署切向API、Coding和智能体,市场愿意为收入结构变化付溢价。
三份叙事,三种证明方式
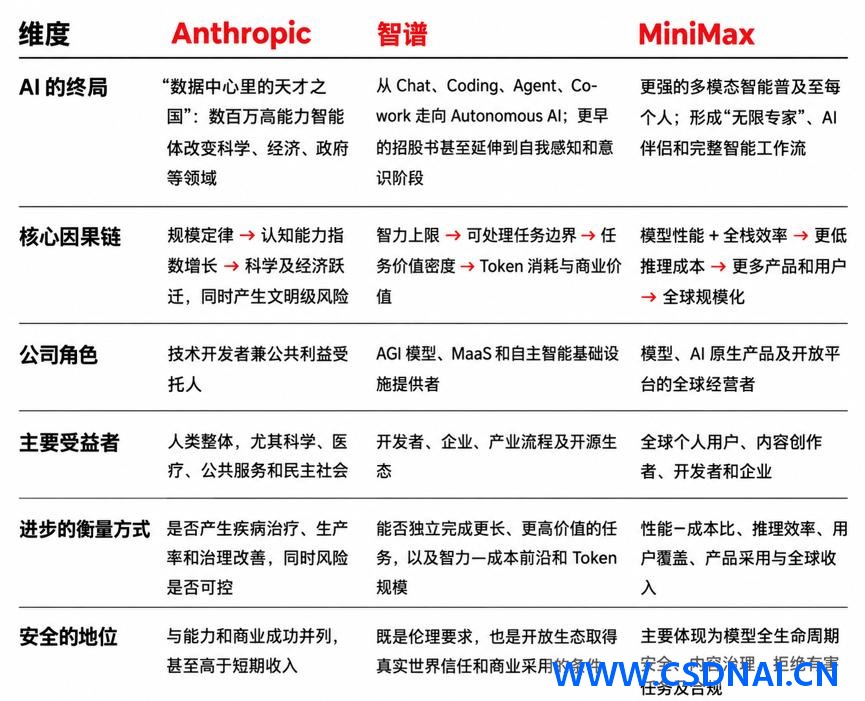
Anthropic招股书开篇那封致投资者的信,站的是文明尺度。它相信Scaling Laws继续推着机器认知能力走,最终形成“数据中心里的天才之国”,数百万智能体进入软件、科学、医学、金融、政府和国家安全领域。生物医药被单独点名:加快癌症、阿尔茨海默病、心脏病、罕见遗传病和重大传染病的研究,把临床试验报告撰写从几个月压到几分钟。
风险被写进愿景内部:滥用、失控、威权主义利用、经济冲击。公司明说可能延后模型发布、放弃短期收入、把速度压到技术可达水平之下,Claude保持无广告。这些承诺挂在治理结构上——公益公司,长期利益信托可选举董事会多数成员,公共利益基金初始投入5%股权,估值到里程碑还能追加。它给自己的定位是AI的开发者和治理者。
智谱的叙事是技术路线图。“让机器像人一样思考,以可靠AI造福人类”,AGI分阶段演进,中报给出能力阶梯:Chat、Coding、Agent、Co-work、Autonomous AI。商业公式写得直白:智能上界扩大任务边界,任务价值决定Token承载的经济价值。国产芯片集群、MaaS平台、开源生态是基础设施层,安全被定义为可验证的公共品,靠红队测试、漏洞披露、外部评估和敏感能力受控开放建立信任。它是AGI能力与基础设施的建设者。
MiniMax的使命是“Intelligence with Everyone”。多模态、推理效率、全球可获得性。模型既要处理编程和复杂智能体任务,也要生成视频、语音、音乐进入日常。核心表述是“性能成本前沿”:能力先够用,再通过模型、系统、基础设施、产品联合优化把推理成本压下来,成本降了任务才有商业价值。安全落在数据过滤、对齐、内容治理和人工监督,没有上升为治理契约。它是全球AI产品与普惠平台。
定价锚落下之后
Anthropic上市会把市场注意力拽回收入、毛利率、算力成本和现金流这四个硬指标。对智谱和MiniMax而言,ARR能不能转成真实收入、毛利率能不能改善、经营现金流什么时候收窄,是接下来必须回答的问题。MiniMax的筹码是全球化与产品多元化,智谱的筹码是中国政企市场、开源生态和本地化经验。
定价锚一旦落下,双向传导都会发生。Anthropic以高倍数上市并持续兑现,港股模型公司可能迎来估值重估;它若因高估值回撤,智谱和MiniMax的相对折价未必扛得住行业性风险。倍数从来不是孤立数字,它背后是现金流拐点的距离。
ID:7095







