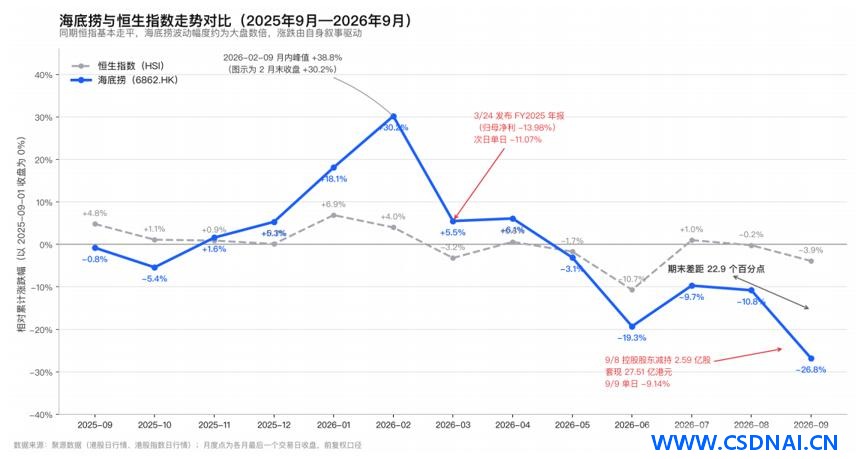
张勇夫妇卸任四川海底捞餐饮股份有限公司董事长与董事职务的消息,落在了一个股价本就脆弱的时点上。年初至今,海底捞(6862.HK)市值从985.48亿港元滑到508.35亿港元,10月22日收盘9.12港元,当日跌2.20%。若从2月9日年内高点17.68港元算起,回撤48.42%。同期恒生指数在-10%至8%的窄幅区间震荡,海底捞先涨约30%,随后单边回落至-27%附近。这个对比说明问题不在大盘。
机构目标价仍普遍高于现价。摩根士丹利给到10.50港元,花旗最高19.30港元。价格与目标价的背离,把矛头指向了实控人层面的动作:减持、关联借款、密集卸任,三件事在时间上咬得很紧。
折价大宗交易与持股底线的边际变化
9月8日,张勇夫妇及其信托通过大宗交易以每股10.62港元卖出2.59亿股,对照当日收盘价11.38港元,折价6.7%,套现27.51亿港元。公司口径是股东自身资金需要与财务安排,控制权与管理不变。持股比例从50%以上降到45.49%。
港股对控股股东有一条30%的刚性底线,45.49%离这条线还有距离,但利益锁定的强度在边际上确实松了。折价6.7%发生在四年新低附近,信号被市场放大:9月8日至10日两个交易日,市值从634.3亿港元掉到552.7亿港元,蒸发81.6亿港元。
这里补一层规则背景。港股减持并非无约束:上市规则第10.06条对控股股东出售股份设有通知与披露要求,证券及期货条例第XV部要求权益变动在指定期限内申报,董事及最高行政人员的买卖还受禁售期限制。换句话说,后续若再有减持,市场能通过权益披露及时看到,而不是等大宗交易成交后才反应。判断“一次性减持还是减持起点”,盯披露比盯传闻可靠。
10月12日公司公告向张勇授出本金上限1亿元的贷款融资,期限30天,用途为个人财务安排。金额不大,但关联交易的属性让市场对利益一致性的信任打了折扣。
离岸信托申报窗口与税务口径
财政部与税务总局7月24日发布的离岸信托个人所得税公告,对信托设立、存续、清算环节按20%税率征收。张勇夫妇上市前已取得新加坡国籍,通过BVI信托持有海底捞,架构落在适用范围里。有机构测算本轮减持金额与纳税额度量级相当,推测减持与税务新规相关。10月22日是90天申报窗口截止日。
这条线索的实操价值在于合规校验,而不是猜测动机。信托架构先梳理清楚:委托人、受托人、受益人分别是谁,受益所有人如何认定,持有的是上市公司股份还是中间层股权。申报口径要逐项核对,设立、存续、清算三个环节的应税事件不能混算。完税凭证与申报回执要留存,后续权益披露与税务申报的数据必须对得上。窗口截止之后,若再无减持公告,治理层面的不确定性会暂时缓解;若披露继续,市场会按规则重新定价。
卸任潮的两种读法
10月以来,张勇夫妇先后卸任四川海底捞餐饮、上海乐达海生企业管理咨询、简阳市静远投资、四川新派餐饮管理集团的高管序列。名单里既有核心运营主体,也有持股平台。
一种读法是治理安排:张勇1月13日重新出任首席执行官后,引入李娜娜、朱银花、焦德凤、朱轩宜等一线年轻高管进入董事会,决策输入从元老级综合管理者换成在一线业务里验证过的专业管理者,决策链条到业务现实的距离缩短。卸任境内主体职务,可以视为管理权向职业经理人体系转移的配套动作。
另一种读法是信任折价:减持、借款、卸任三件事耦合在一起,即便每一件单独看都有合理解释,叠加起来仍在消耗市场对利益一致性的信任。两种读法不互斥,市场短期选择相信哪一种,股价已经给出答案。
估值锚从成长切到股息
把时间拉长看,海底捞的定价逻辑换过三次锚。
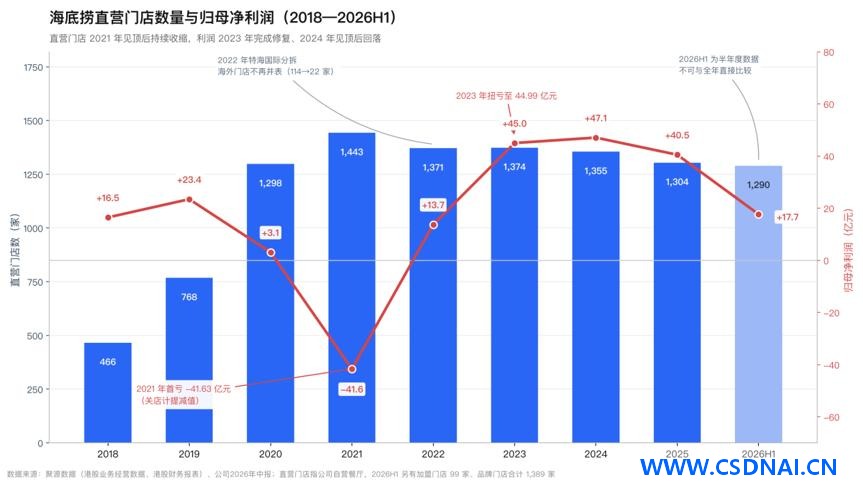
2018到2020年是扩张期,门店从466家增至1298家,PE均值约59倍,市场买的是门店网络的扩展空间。2021年11月“啄木鸟计划”启动,年底前关停约300家未达预期门店,部分休整择机重开,同时调整管理体系、强化区域管理、收缩扩张节奏。投资者的问题变成低效门店出清后盈利能力能恢复多少。2022年扭亏,盈利16.37亿元;2023年增至44.95亿元。
现在门店规模趋稳,利润修复放缓,估值重心落到每年能产生多少可分配现金。派息率的变化很直白:2023年从2022年的约40%提到90%,2024年首次中期派息、全年提到95%,2025年上半年维持95%左右。按95%-100%派息率、投资者要求8%-9%税前股息率倒推,对应PE约10.6-12.5倍。以9月23日派息日为观察点,收盘9.28港元,2025年末期加2026年中期每股分红0.761港元,税前股息率约8.20%,动态PE约10.96倍,正好落在区间内。
增收不增利与翻台率的天花板
经营数据解释了锚为什么必须换。2025年全年营收同比增长1.1%至432.25亿元,年内利润同比下降14.0%至40.42亿元,核心经营利润下降13.3%。门店端,品牌餐厅从2024年底1368家增至2025年底1383家,2026年6月底1389家;2025年直营门店减少51家,其中45家转为加盟。
2026年中报,上半年收入同比增长7.9%至223.37亿元,期内利润同比增长0.5%,净利率从上年同期约8.5%降到7.9%。外卖及其他餐厅收入分别增长121.2%和113.1%,是增长主引擎,但没转化成同比例的集团利润。翻台率方面,2026年上半年直营餐厅从上年同期3.8次/天升到3.9次/天,仍未回到2024年全年4.1次/天;2017、2018年曾达到5.0次/天。
这些数字指向同一个判断:海底捞还有盈利能力和新业务空间,但市场要看到新增收入稳定转化为利润,才愿意重新支付成长溢价。在那之前,高比例分红是更直接的估值参照。减持与借款改变的是治理层面的信任成本,估值锚的切换则是更底层的变化。两条线交织,构成了当前股价的全部叙事。
ID:7000