苹果入场,国产折叠屏还能笑多久?
深眸财经 · 2026年09月18日 09:02
折叠屏的竞争,从来不只是手机厂商之间的竞争。
九月初的这场苹果秋季发布会,外界等了七年。
当新任CEO约翰·特努斯在库比蒂诺的舞台上拿出那台叫iPhone Duo的折叠屏手机时,苹果终于交出了自己在这个品类上的第一份答卷。顶配26499元,展开后是一块7.6英寸的内屏,起售价15999元。这是苹果有史以来最贵的iPhone,它没有用“性价比”去试探市场,反倒把它对折叠屏“超高端”的锚定摆在了桌面上。
不过在此之前,国产厂商几乎早已把折叠屏做遍了所有能想到的形态。
华为用Mate XT 2的三折叠和Pura X系列的阔折叠守住了万元以上的高端市场;小米拿18 Fold的“中折叠”形态试图在高端化上再往前迈一步;vivo和OPPO则将更多精力放在了折叠屏的日常体验上,一个做专属体系和大屏效能,一个在铰链工艺上死磕折痕。在折叠屏这条路上,国产厂商早已跑了好几圈。
那么,苹果此刻入场究竟说明什么?折叠屏这个品类,真的到了从小众尝鲜走向大众主力的时候了吗?
先发优势不等于最终胜势
从2019年三星Galaxy Fold算起,折叠屏这条赛道早已跑了七年。不过,真正把它当作品牌高端化核心抓手的,只有华为和三星两家。
苹果的入场,与其说是一场降维打击,不如说是一次为市场的“正名”。
9月7日,Counterpoint Research发布全球折叠屏智能手机市场最新预估:到2026年底,全球折叠屏智能手机累计出货量将突破1亿部。三星份额由2025年的40%降至38%,苹果入局首年预计拿下25%的份额,华为保持在22%左右。
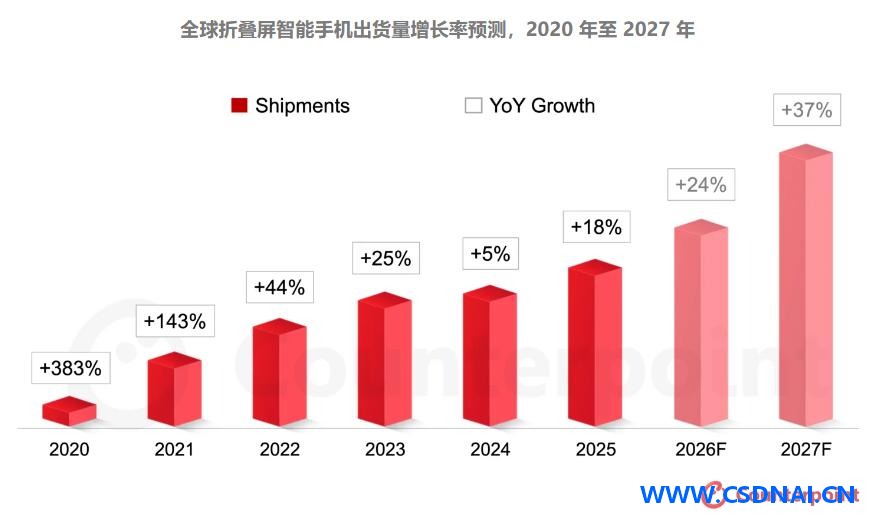
三家合计吃掉八成以上的市场,这说明折叠屏不再是一个“谁都能试试”的品类,它正在变成一个只有拥有高端品牌力和供应链深度整合能力的厂商才玩得起的赛道。此时苹果入场,则是以官方姿态确认了折叠屏是一个值得深耕的高端品类。
这一品类中,国产厂商的优势并不在于“谁先做”,而在于产品矩阵的深度和场景卡位的精确度。
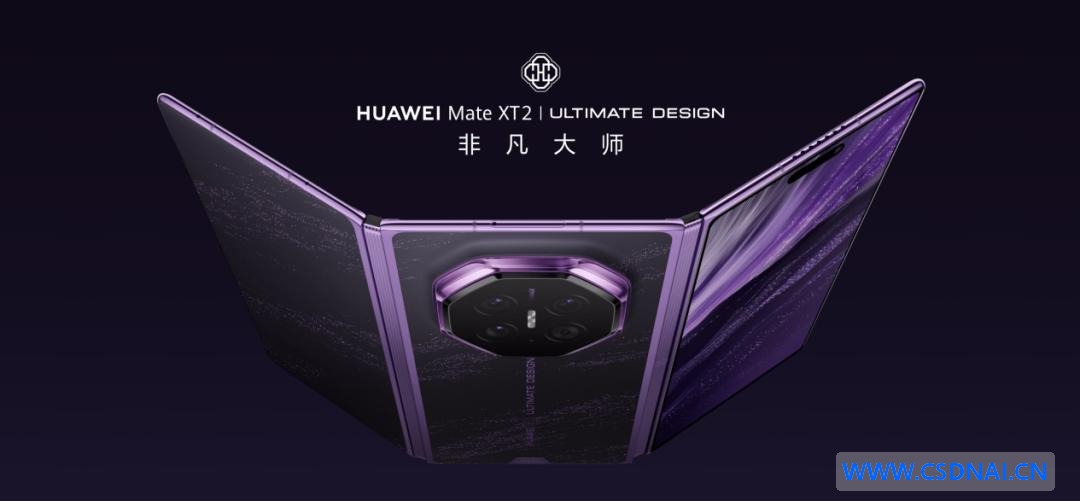
比如华为在2026年9月发布了Mate XT 2非凡大师三折叠手机,搭载麒麟9050 Pro芯片,售价19999元起。
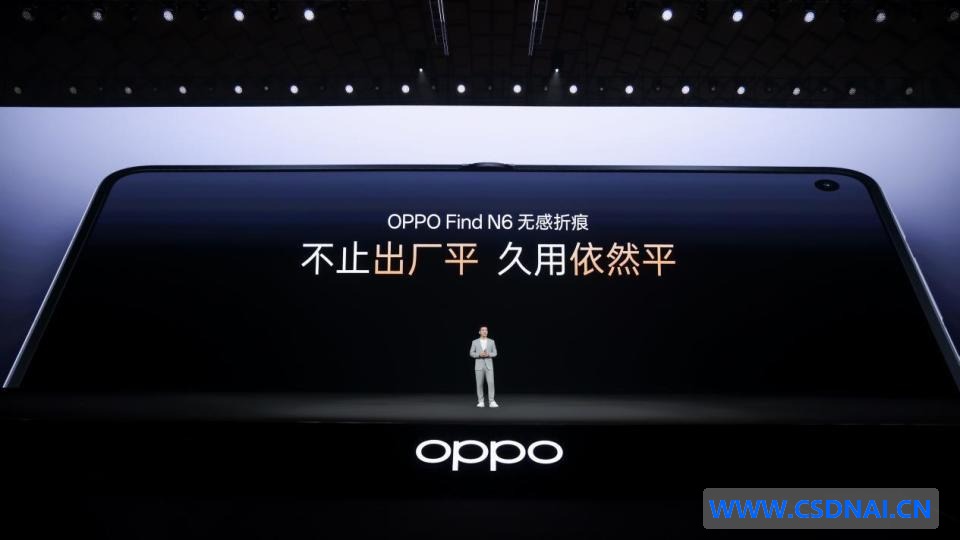
小米以18 Fold填补“中折叠”的市场空白,10999元的起售价配合自研玄戒O3芯片和国产长鑫LPDDR 6内存;OPPO Find N 6在铰链工艺上死磕折痕,成为全球首款通过德国莱茵TÜV无感折痕「连续60万次折叠验证 久用平整」认证的折叠旗舰;vivo X Fold 6聚焦“大屏+AI生产力”,搭载专为折叠大屏定制的Origin OS 6Fold体系和蓝晶x天玑9500超能版旗舰芯片。
每个品牌都在用差异化锚定守住各自的价格位段和场景,国产厂商在折叠屏上的积累,早已不只是“先跑了几步”的问题。
而先发优势的保质期,则取决于国产厂商能不能把“先做出来”变成“做得让人离不开”。
有组数据值得注意:IDC数据显示,2026年第一季度OPPO在国内折叠屏市场的份额从上年同期的4.9%小幅提升至6%,排名升至第三位。虽然Find N 6成为当季最畅销的折叠屏新品,但份额提升的幅度有限。
反观荣耀,同期其在国内折叠屏市场的份额从9.1%翻倍至21%。荣耀Magic V 6以7150mAh电池和接近直板机的轻薄机身拉动攀升,一季度单品销量接近20万台。
这解释了在折叠屏这个品类里,“先发”本身并不构成绝对壁垒,后来者只要在产品定义上找到突破口,份额可以快速翻倍。
说到底,国产厂商的先发优势还有多久,并不取决于苹果什么时候入场,反倒取决于它们能不能在苹果把折叠屏做到“足够好用”之前。
进击的折叠屏
每一个产业在某一时期,都会围绕一个核心问题展开竞争。新能源汽车早期拼的是续航和充电速率,智能手机在iPhone 4那个时期拼的是触屏交互和操作系统。眼下,折叠屏也正处在这样一个转折点上。
如果说此前七年,折叠屏的竞争主题都是“把产品做出来”,那么从2026年起步,这一变化的第一个信号,就在于折痕。
折痕曾是折叠屏最早被诟病的地方,也是很多人迟迟不愿意入手的理由。不过这两年,厂商在这件事上花的功夫,比外界看到的要多得多。
比如OPPO Find N 6通过第二代钛合金天穹铰链与天穹记忆玻璃,将铰链表面起伏从0.18mm压低到了0.1mm,抗弯能力提升338%,弯折后可实现99.9%的形状自复原。
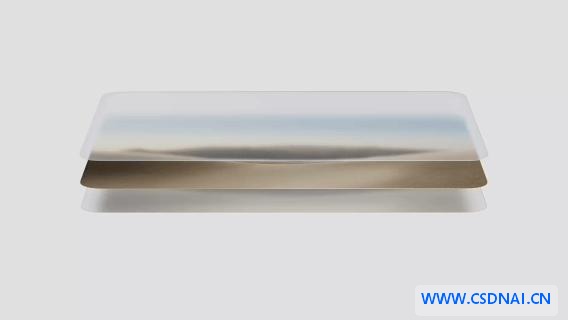
苹果iPhone Duo的铰链由100多个组件组成,使用多层覆膜和定制黏合剂使各层结构在折叠时可以独立移动以减轻面板变形。
尽管折痕没有被彻底消灭,但它早已从消费者购机时的“一票否决项”,变成了“可以接受的项目妥协”。
当硬件层面的底座问题被逐渐解决之后,这正腾出了空间,厂商才能更好地把精力转向软件和体验的打磨。
vivo副总裁黄韬在发布会上曾提到:虽然折叠屏硬件持续进步,但许多用户的内屏使用率仍不足三成。这恰恰说明,大屏的硬件能力已提前到位,但与之匹配的软件体系和AI交互能力还远远没有跟上。
不过好在已经有不少厂商不约而同地把折叠屏的意义主张从硬件参数转向AI任务承载能力。以vivo X Fold 6为例,其搭载了行业首个专为折叠大屏定制的Origin OS 6Fold操作系统,具备“原子工作台”一屏五用;搭载的蓝晶x天玑9500芯片,不仅能带来高性能低功耗的性能体验,还能支撑AI文件管家、AI会议助手等端侧AI体验。
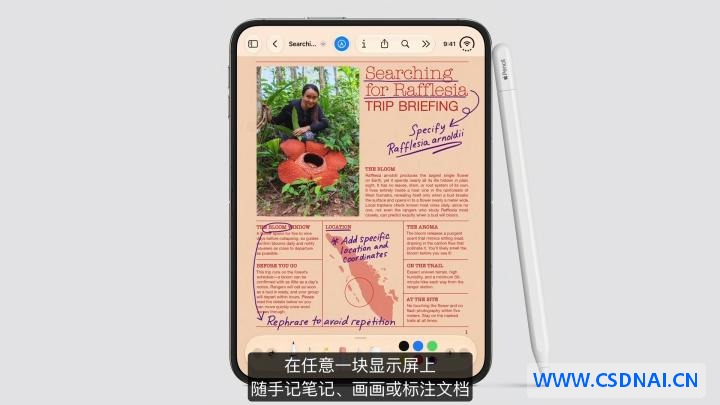
苹果的Apple Pencil首次进入iPhone体系,也在释放同样的信号:折叠屏的意义锚点正在从硬件参数,转向“能同时跑几个AI任务”“能替代多少轻办公场景”。
形态的多元化,则是品类走向成熟的第三个信号,而非市场混乱的表现。
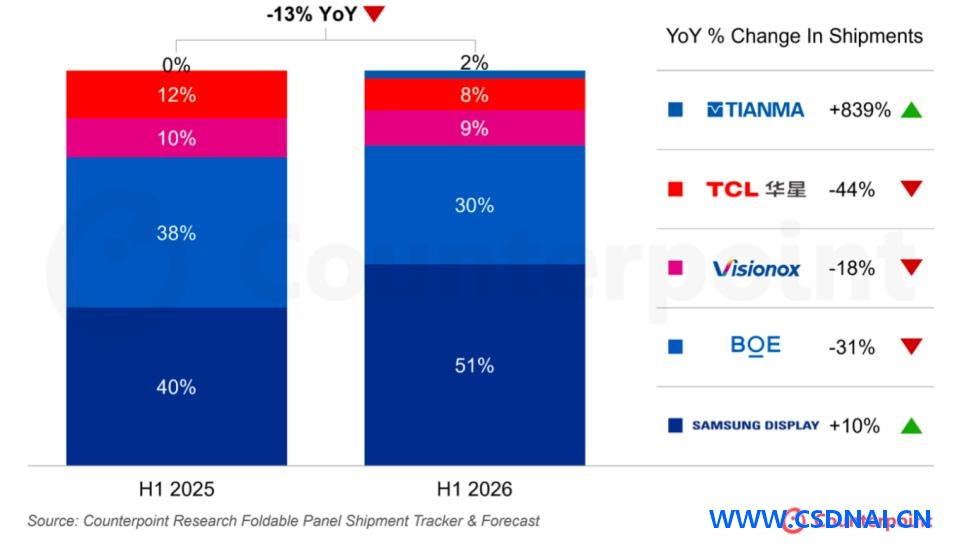
竖折、横折、三折叠、阔折叠……2026年的折叠屏形态比以往任何时候都丰富。Counterpoint Research最新报告显示,2026年上半年全球折叠屏面板出货量同比下降13%。与此同时,内部结构也在剧烈调整:大折叠面板出货量同比攀升35%,份额从50%跃升至78%;翻盖式面板出货量暴跌62%,份额降至21%。
形态分化说明厂商不再盲目跟风,而是在依据真实用户场景做取舍。
比如华为以Pura X系列的“阔折叠”形态切出了一条差异化路线。该系列上市累计发货量已突破290万台,其中Pura X Max在上市仅四个月的时间内,就跟三折叠和Mate系列更受中年商务男士青睐不同,华为Pura系列的用户主力是女性,因为其屏幕比例完美适配4:3拍出来的照片、看小红书笔记一屏能多两条、读电子书时跟一本平装书的版心宽度几乎一致。
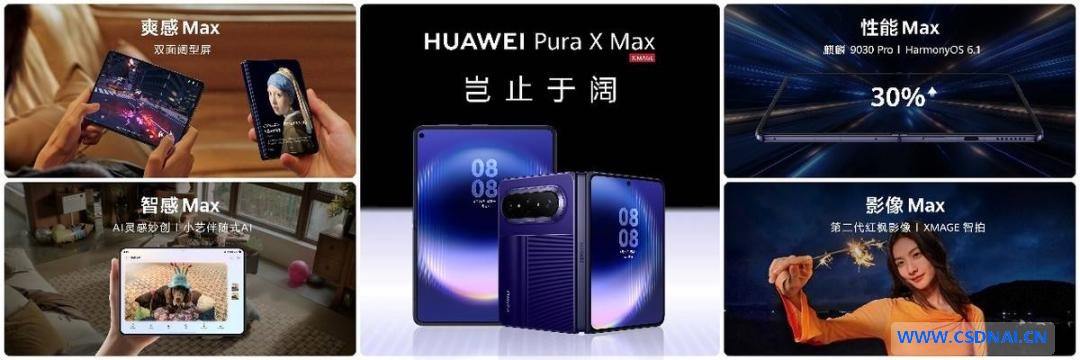
小米18 Fold的“中折叠”路线又有不同。219克的机身、7.58英寸接近A4纸比例的内屏,瞄准的是嫌传统大折叠太重、又不想在小折叠上妥协性能和续航的用户。中折叠恰好能使用户在日常主力机的体感下,保留一块真正愿意展开的内屏。
可见,形态各异的折叠屏背后,都对应着不同的使用场景和人群画像。一个只有一种“对路形态”的品类,反而不健康。
折痕退居次席,AI开始接棒,形态分化也在加速。当“能不能折”不再是问题,那“折了干什么”就成了所有厂商必须回答的新命题。
折叠屏的“成人礼”还没走完
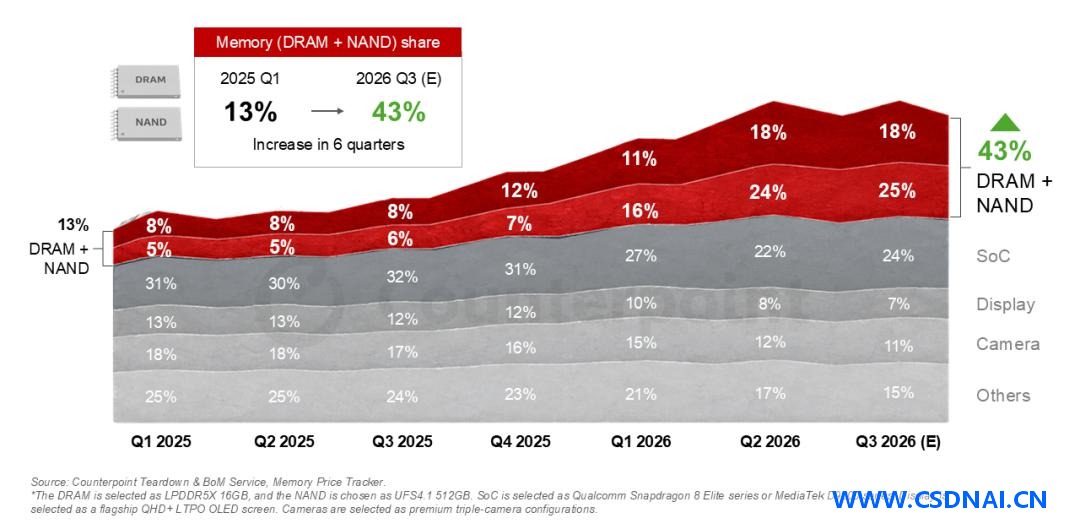
如果只看每场发布会的热闹程度,折叠屏似乎早已迎来了它的高光时刻。但如果把视线从舞台移到真实的市场数据上,情况又要复杂
ID:2577