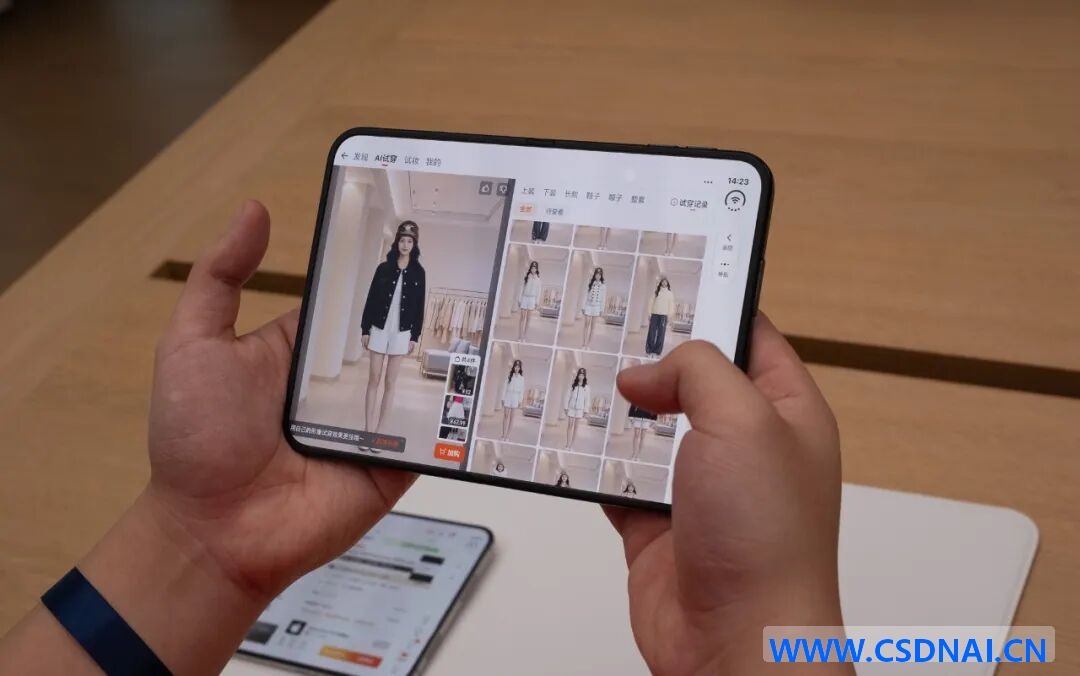
iPhone Duo开卖不到两周,舆论场已经分裂成两派。一边是官网订单排到2027年1月的抢购热度,另一边是内屏铰链附近开裂、亮线、国行“减配”质疑、应用适配参差等一连串问题。15999元起售、254克重,这台机器把折叠屏的老毛病和苹果的新麻烦一起摆上了台面。
先看硬件。苹果为内屏叠了纳米纹理表层、上下两层UTG超薄玻璃、底层钛金属支撑板,整机做到IP68。这套结构的目标很明确:压折痕、抗反复弯折、保持展开平整。但工程上有个绕不开的矛盾——UTG玻璃在铰链弯折区的应力集中是物理事实,钛支撑板长期疲劳后平整度会衰减,纳米纹理涂层虽然减反光,却让深色画面在侧光下发灰,指纹和汗液也更容易残留。首批用户反映的内屏开裂和亮线,大概率与弯折区应力分布和装配公差有关,苹果只确认“少量设备存在内屏问题”并提供换机,具体根因和受影响数量至今没公开。保外换内屏的预估服务费是7998元,接近起售价一半,这个数字本身就在提醒:折叠结构的维修成本还没降下来。
国行与美版的差异被拆机视频放大后,苹果技术人员的回应是“不存在用料和品质更差”。拆机指出的缺失项包括卫星通信模块、6GHz Wi-Fi天线和25W无线充电电路,网友估算差价800到1000元。但官网标注国行仍配第二代超宽带芯片,UWB没砍。卫星通信、6GHz Wi-Fi和无线充电功率的差异,主要卡在国内通信、无线电和频率管理的法规上,不是苹果主动缩水。这一点需要说清楚,否则“偷工减料”的帽子扣得容易,摘得难。
软件侧的体验更参差。数码爱好者Frok的反馈很直接:只有淘宝、小红书等个别App完成了适配,大部分主流应用展开内屏后仍有黑边、拉伸。Duo的屏幕比例策略是让外屏、内屏和分屏左右区域保持接近√2∶1的显示比例,把部分状态和交互按钮移到侧边。开发者Kyle的判断是,这能减少内外屏切换时的重新适配工作量,标准系统组件加尺寸变化支持的应用可以自动调整布局,但重点应用仍需要针对不同尺寸和使用状态做深度调整。华为Pura X Max和小米18 Fold已经把内屏做到接近√2∶1,三星Galaxy Z Fold8走的是4∶3内屏加10∶16外屏的路子,各家都在找合上便于操作、展开适合阅读分屏的平衡点。
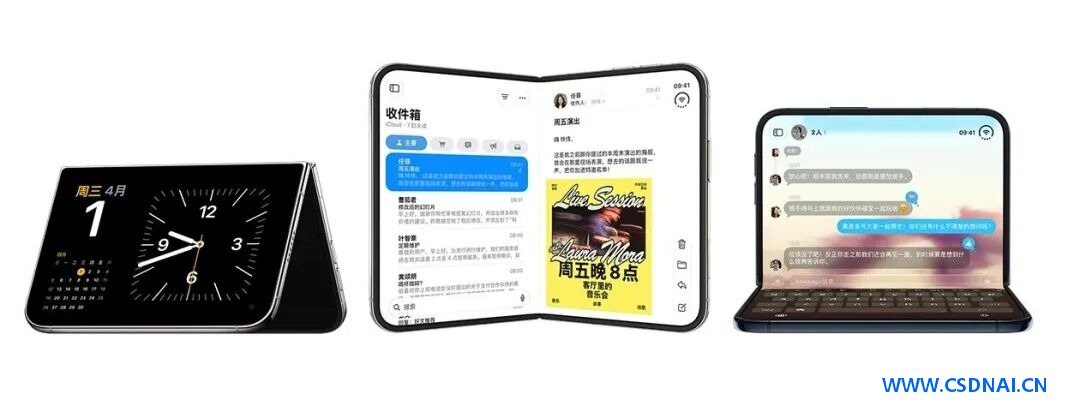
开发者要验证适配效果,不能只看“能显示”。Android侧可以用WindowManager的配置覆盖来模拟不同折叠状态,检查布局是否触发重建、分屏比例是否合理;iOS侧在Xcode预览里切换不同尺寸类别,配合自动化截图对比工具,判定标准是:无黑边、无界面重叠、方向识别正确、双栏信息流和详情页各占一边时内容不截断。这些检查项比“打开看看”靠谱得多。
Duo的硬件妥协清单不短。254克比三星Galaxy Z Fold8的201克重出一截,合上后宽厚、单手不好拿;砍掉FaceID改用侧边TouchID,没有独立长焦,内屏屏下摄像头只够视频通话;芯片与同期Pro同代,CPU跑分接近,但游戏和图形处理这类吃GPU的场景发挥不出来,机身两侧热量不易传导,握久了局部发热明显。外屏用得多续航够用,内屏利用率一高耗电就上去。这些设计本质上是在解决折叠结构带来的问题,同时在重量、性能、影像和续航上做减法。
适用场景得划清楚。阅读、分屏办公、视频消费、双栏信息流这类大屏场景,Duo确实有 value;但单手操作、高强度游戏、户外运动、对重量敏感的通勤场景,它不合适。打算当唯一主力机的人,重量、适配进度、耐用性和维修成本四道门槛都得过。
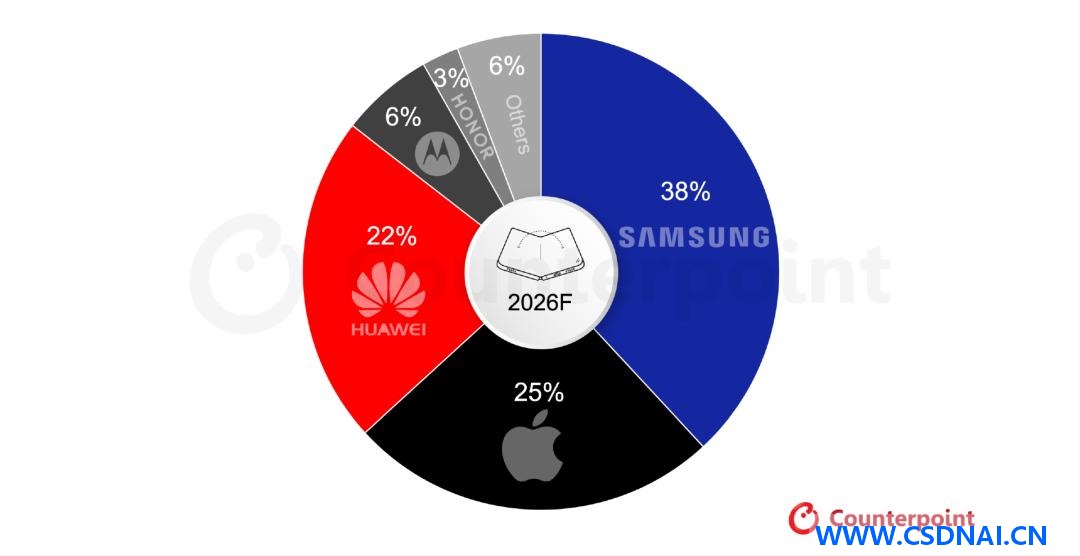
机构看好苹果的理由不在首销口碑,在用户基数和生态号召力。TrendForce预计Duo在2026年出货约500万台,占全球折叠屏出货量约四分之一;Counterpoint给到最高600万台、份额约25%。2026年全球折叠屏出货量预计约2020万台,苹果首年就能挤进头部。Counterpoint 9月的全年预测里,2026年三星、苹果、华为份额分别为38%、25%和22%,对比2025年三星约40%、华为约30%,三星只降了约2个百分点,华为降了约8个百分点,其他厂商的空间从约三成压到约15%。
三星和Duo的竞争最直接,都是书本式大折叠、都面向全球高端市场。三星有Galaxy Z Fold8、Fold8 Ultra和Flip8的产品线积累,韩国首轮预售合计144万台创Galaxy纪录,Fold8约占七成,欧洲Z8系列销量比上一代增长20%。华为的压力在中国市场,IDC数据显示2026年三季度华为占中国折叠屏出货量73.9%,但Duo上市后,原本想体验折叠屏只能转投其他品牌的iPhone用户有了留在iOS的选择,华为少了一个跨品牌吸引高端用户的机会。
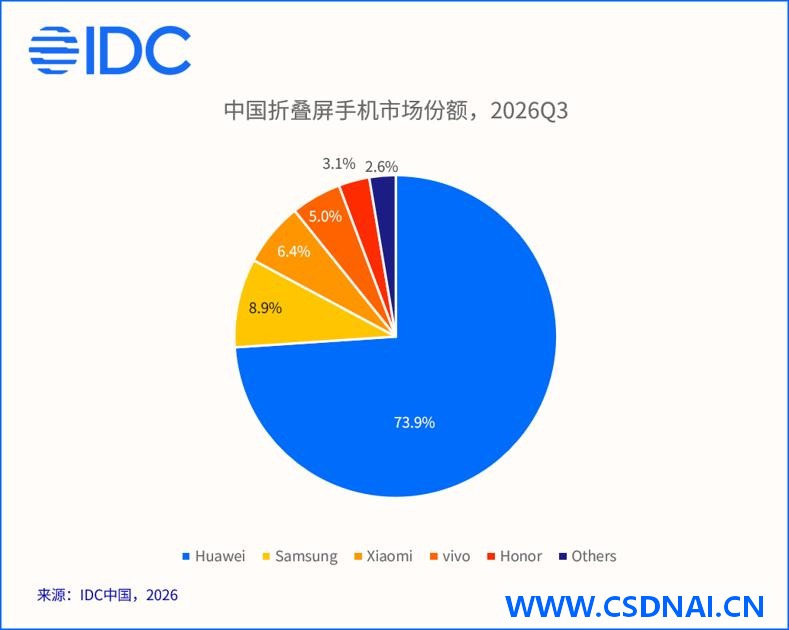
真正难受的是第二梯队。摩托罗拉、荣耀、OPPO、vivo、小米在7月的预测里份额已经承压,摩托罗拉降了4个百分点。中国市场2026年三季度三星份额8.9%、和华为合计约83%,小米6%、vivo 5%、荣耀3%,而IDC预计2026年中国折叠屏市场容量只有733万台、同比下降26.7%。市场在收缩,头部在集中,第二梯队能分到的份额更少。折叠屏本来就吃研发、测试和售后,出货规模越小成本越难摊薄,继续投入能获得多大回报是个现实问题。
苹果的生态号召力体现在一个硬性节点上:10月5日开发者公告提出,从2027年4月起提交应用和游戏需要提供Duo截图。想让App继续更新,就得先做适配。Kyle的判断是,苹果更可能先加快基础兼容,真正好用的大屏体验仍要看重点应用的深度适配。三星应用商店Top 200常用应用中94%已适配Galaxy Z Fold8,超过100个关键应用有专属宽屏UI;华为三折叠Mate XT 2上有十余款PC级应用完成深度适配,官方通过开发指南、模拟器和云调试降低适配成本。但Kyle也指出,适配后能用不代表布局合理,拉伸问题仍然存在。
份额之争本质是定价权之争。2026年三季度中国智能手机出货量同比下降15.2%,全球存储芯片成本同比上涨约350%,高毛利高端机成了厂商对冲成本的主要阵地,折叠屏又是少数还能卖出高价的产品。三星和华为过去能拿高溢价,一部分原因是市场里没有苹果。Duo进场后,高端折叠屏多了一个比较对象,竞争会从屏幕、铰链、重量延伸到应用、售后和生态。Counterpoint预计2027年苹果出货增长一倍以上、份额接近40%,能不能兑现,看应用适配跟不跟得上,也看三星和华为的新品怎么接招。
ID:7391